I debiti pubblici vengono normalmente soppesati soprattutto in rapporto al PIL. Come abbiamo più volte sottolineato in passato, non è un modo granché intelligente. Infatti, si fonda sul presupposto che sia più importante comparare il livello assoluto del debito in rapporto alle dimensioni delle economie (e delle relative entrate fiscali), piuttosto che valutare la sostenibilità effettiva nel tempo dei debiti stessi, indipendentemente dalla loro entità.
Si tratta di due approcci diversi: il primo è statico, il secondo dinamico; il primo è una semplice fotografia, il secondo un film (con talvolta anche un finale molto diverso da quello della prima metà della storia). Inoltre, il debito/PIL è un singolo indicatore, per quanto importante, mentre la valutazione della sostenibilità nel tempo di un debito pubblico dipende anche da una ampia serie di altri fattori, tra cui: 1 — la credibilità che un Paese possiede in una certa fase storica sui mercati finanziari, la quale a sua volta dipende dalle politiche fiscali che tale Paese sta perseguendo (ad esempio, mantenere un deficit pubblico annuale basso o in via di riduzione ed eventualmente avere anche un surplus primario, cioè un bilancio in attivo prima del pagamento degli interessi); 2 — la composizione del debito pubblico per settori detentori (infatti, avere troppo debito in mani estere può essere pericoloso se un Paese diventa poco credibile, perché può spingere gli investitori stranieri a “fuggire” da quel debito, disinvestendo i relativi titoli di Stato, o a pretendere tassi di interesse molto più alti per rimanere prestatori di tale Paese); 3 — la dinamica macroeconomica corrente (ed in particolare il tasso di crescita del PIL); 4 — la ricchezza finanziaria netta del settore privato nazionale (che, se è elevata, può permettere a investitori residenti non finanziari di investire somme importanti nei titoli di Stato del proprio Paese); 5 — la posizione patrimoniale netta sull’estero (che ci dice se un Paese è debitore o creditore netto verso il mondo, considerando insieme il settore privato e quello pubblico); 6 — non ultima, la stabilità politica e di governo che può garantire politiche economiche durature e quindi accrescere la credibilità di una nazione. L’Italia, purtroppo, è stata spesso giudicata dalla letteratura economica e dalla narrativa internazionale e nazionale come un Paese finanziariamente “critico” per il suo alto rapporto debito/PIL, senza considerare i molti fattori di controbilanciamento di cui gode.
Ma per fortuna, in ciò differenziandosi dagli economisti, dalle istituzioni internazionali e dalle agenzie di rating, i mercati finanziari si sono sempre dimostrati molto più concreti e rapidi nel valutare la sostenibilità dei debiti pubblici. Infatti, i mercati non guardano solo o principalmente al rapporto debito/PIL e tengono assai più in considerazione tutti gli altri parametri suddetti di sostenibilità delle finanze pubbliche, spesso facendoli prevalere sul primo. D’altronde, i tassi di interesse sui titoli pubblici e gli spread si formano sui mercati, non nelle stanze degli uffici studi o degli osservatori sui conti pubblici. E, sono i mercati, alla fine, a chiedere sul campo ai vari Paesi i conti dei loro comportamenti in materia di finanza pubblica, conti che stanno diventando sempre più salati in questo particolare momento.
Che il rapporto debito/PIL non sia decisivo per valutare un debito pubblico è dimostrato dai dati storici. Nel 2007, ad esempio, l’Italia aveva un rapporto debito/PIL del 103,5%, molto più alto di quelli di Francia (65,5%), USA (64,9%), Germania (63,7%) e Regno Unito (43%), ma il nostro spread sui titoli decennali rispetto alla Germania, grazie anche allo scudo dell’Euro, a fine anno era appena di una trentina di punti e l’Italia pagava tassi di interesse inferiori a quelli di Londra, che pure aveva il rapporto debito/PIL più basso tra i cinque Paesi G7 considerati. Sempre tra queste cinque nazioni, quella che allora pagava i rendimenti più bassi (allora tutti molto vicini tra di loro, separati solo da una manciata di punti base) erano gli Stati Uniti, seguiti da Germania, Francia, Italia e Regno Unito.
Qualche anno dopo, nel pieno della crisi del debito greco del 2010 e del 2011, l’Italia, pur risultando in entrambi gli anni in avanzo statale primario (uno dei pochissimi Paesi dell’Unione Europea allora in questa condizione fiscale lodevole, assieme a Lussemburgo, Svezia e Malta) e con un rapporto debito/PIL aumentato meno delle altre maggiori economie del G7 rispetto al 2007, fu travolta da una crisi soprattutto di credibilità e di mancanza di solidarietà dei partner (con i famosi risolini caricaturali della Merkel e Sarkozy, oggi entrambi travolti come in un fatale contrappasso dalla storia per i loro errori). Sta di fatto che a fine 2011 il rendimento dei nostri titoli decennali era da “ultimi della classe” al 7%, contro il 3,1% della Francia, il 2% del Regno Unito, l’1,9% degli USA e l’1,8% della Germania. Inoltre, poco più di dieci anni dopo, nel 2022, tra le cinque economie del G7 qui prese a riferimento, l’Italia, pur in miglioramento, era ancora quella che pagava i tassi più alti sui bond a scadenza decennale.
La gerarchia
Oggi la gerarchia dei tassi di interesse si è invece quasi completamente ribaltata, in un contesto in cui i rendimenti di interesse sui bond sono ovunque in rapida ascesa sotto la pressione dell’aumento dei debiti pubblici nazionali (con la rilevante eccezione dell’Italia) e per i forti indebitamenti a livello mondiale delle imprese private nel settore dell’Intelligenza Artificiale. Secondo il Fondo Monetario Internazionale, a fine 2026 il rapporto debito/PIL dell’Italia sarà, sì, sempre il più alto tra i cinque Paesi del G7 sopracitati, pari al 138,4%, davanti a Stati Uniti (125,8%), Francia (118,4%), Regno Unito (103,5%) e Germania (64,6%). Ma l’Italia, prendendo come riferimento i tabulati di World Governments Bonds di fine mattina del 16 settembre 2026, è adesso il Paese che paga i tassi di interesse più bassi sui propri titoli pubblici decennali (4,406%) dopo la Germania (3,532%), davanti alla Francia (4,496%), agli USA (4,985%) e al Regno Unito (5,340%).
Di giorno in giorno, preoccupano sempre di più i rialzi dei tassi sui bond che stanno modificando radicalmente la sostenibilità dei debiti pubblici di Paesi come la Francia («Dette: le déclassement français», titolava ieri Les Echos), gli Stati Uniti, il Regno Unito o il Giappone. Anche l’Italia, naturalmente, subisce questi rialzi, ma la sua situazione, comparativamente alle altre maggiori economie, migliora, nel peggioramento generale.
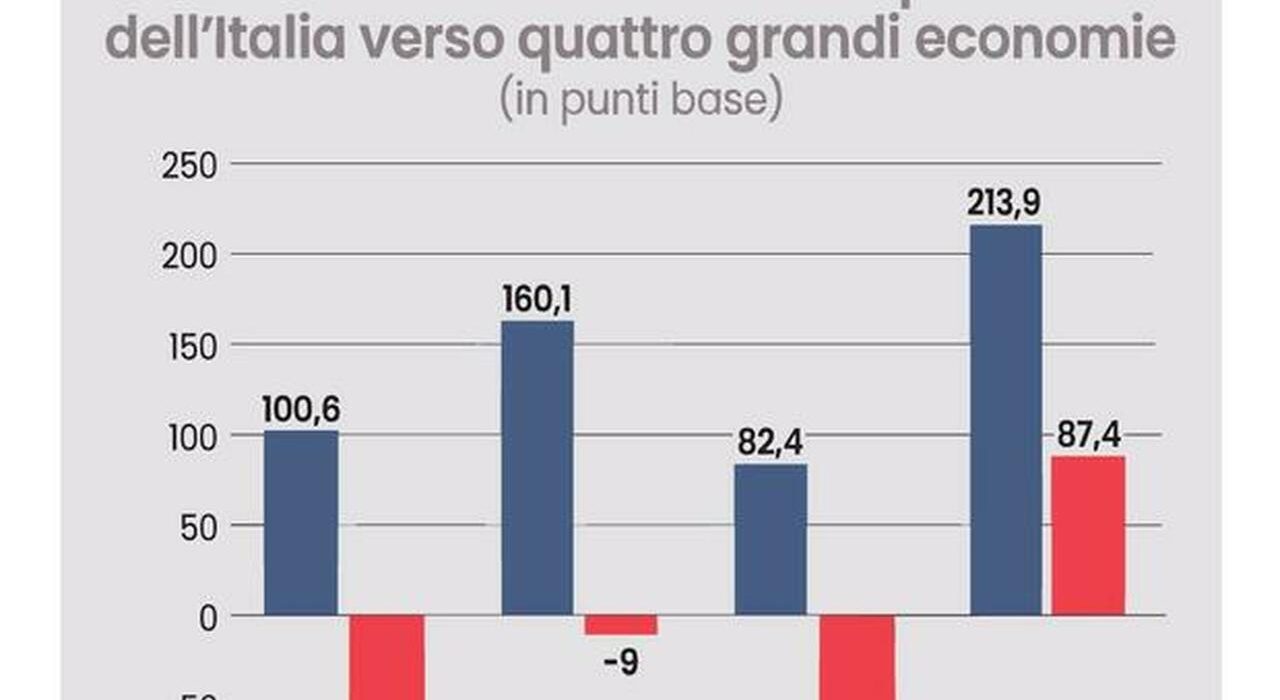
Ieri mattina, ad esempio, lo spread dell’Italia verso gli Stati Uniti era sceso da un valore di fine 2022 a nostro svantaggio di 82,4 punti base ad uno oggi a nostro vantaggio di -57,9 punti base. Nello stesso periodo lo spread dell’Italia con il Regno Unito è passato da 100,6 a -93,4 punti base e quello con la Francia da 160,1 a -9 punti base, Dunque, in poco più di tre anni e mezzo si sono verificati tre storici “sorpassi” dello spread dell’Italia sugli altri tre Paesi citati. Mentre lo spread con la Germania, a sua volta, si è ridotto significativamente da 213,9 a 87,4 punti base. Questo è, in definitiva, il giudizio inappellabile dei mercati, in questo momento molto favorevole all’Italia, più di quanto non dicano le agenzie di rating e gli uffici studi.
Le valutazioni
Evidentemente, si tratta di una valutazione espressa dai mercati non solo sulla base del livello assoluto del debito/PIL, un indicatore statico, ma considerando una rosa di importanti altri elementi, in primo luogo la dinamica del nostro stesso debito/PIL che è, nel G7, quello cresciuto di meno da prima del Covid ad oggi. Inoltre, perché, rispetto agli altri Paesi del G7, il deficit dell’Italia si è ridotto; perché siamo ormai da tre anni in avanzo statale primario e gli altri Paesi del G7 invece no; perché per ogni 1,3 euro di investimenti in più degli stranieri in nostri titoli di Stato avvenuti da fine 2022 a giugno 2026, le famiglie italiane, secondo la Banca d’Italia, hanno investito anch’esse in nostri bond 1 euro (caso unico in Europa), che dimostra non solo che l’Italia è capace di “autofinanziarsi” e che la ricchezza finanziaria netta privata è un indicatore di sostenibilità del debito pubblico ben più importante del PIL, ma anche che le famiglie italiane hanno grande fiducia nei Btp.
E poi perché il PIL italiano continua a crescere, nonostante le fallaci previsioni pessimistiche dei centri studi (nei primi sei mesi dell’anno il nostro PIL, in base ai dati grezzi, è cresciuto dell’1%, contro lo 0,9% della Germania e lo 0,7% della Francia); perché l’occupazione è ai massimi storici e i consumi aumentano in Italia di più che in Francia e Germania; perché l’export dell’Italia ha superato quello del Giappone; perché la nostra posizione patrimoniale sull’estero è sempre più positiva e supera ormai il 15% del PIL. Infine, perché l’Italia gode di una stabilità politica che, unita ai risultati di cui sopra a cui essa ha variamente contribuito, ha generato più credibilità sui mercati stessi.
Il valore di questa accresciuta reputazione per l’Italia è inestimabile e non va disperso. Può essere lo scudo che ci permetterà di proteggerci, almeno in parte, se la guerriglia strisciante sui debiti pubblici e privati a cui stiamo assistendo in questi giorni dovesse sfociare in un più ampio conflitto finanziario globale, con molti morti e feriti.
© RIPRODUZIONE RISERVATA
Risparmio e investimenti, ogni venerdì
Iscriviti e ricevi le notizie via email